Introduction aux commissions cartes bancaires
Les commerçants subissent souvent le fardeau des commissions liées aux cartes bancaires. Ces frais peuvent impacter les marges bénéficiaires. Comprendre ces commissions est essentiel pour les réduire efficacement.
Nature des commissions bancaires
Les commissions bancaires sont des frais facturés aux commerçants chaque fois qu’un client utilise une carte pour payer. Elles comprennent les frais d’interchange, les frais du réseau et les frais d’acquéreur.
Importance de la gestion des frais
Gérer les frais de transactions est crucial pour maintenir la rentabilité d’un commerce. Une gestion efficace peut entraîner des économies considérables à long terme.
Impact sur la rentabilité
Des frais élevés peuvent affecter la marge bénéficiaire d’un commerce. Réduire ces coûts permet de libérer des ressources financières pour d’autres investissements.
Pourquoi les frais varient-ils ?
Les frais de transaction peuvent varier en fonction du type de carte utilisé, du réseau de paiement et du volume des transactions traitées par le commerçant.
Comprendre les types de frais
Frais d’interchange
Les frais d’interchange sont payés à la banque émettrice de la carte. Ils dépendent de la carte utilisée et sont souvent les plus difficiles à négocier.
Frais du réseau de paiement
Ces frais sont perçus par les réseaux de cartes comme Visa et MasterCard. Ils sont généralement fixes et varient selon le réseau.
Frais de l’acquéreur
Les acquéreurs facturent leurs propres frais pour traiter les paiements. Négocier avec votre acquéreur peut réduire ces frais.
Modes de paiement alternatifs
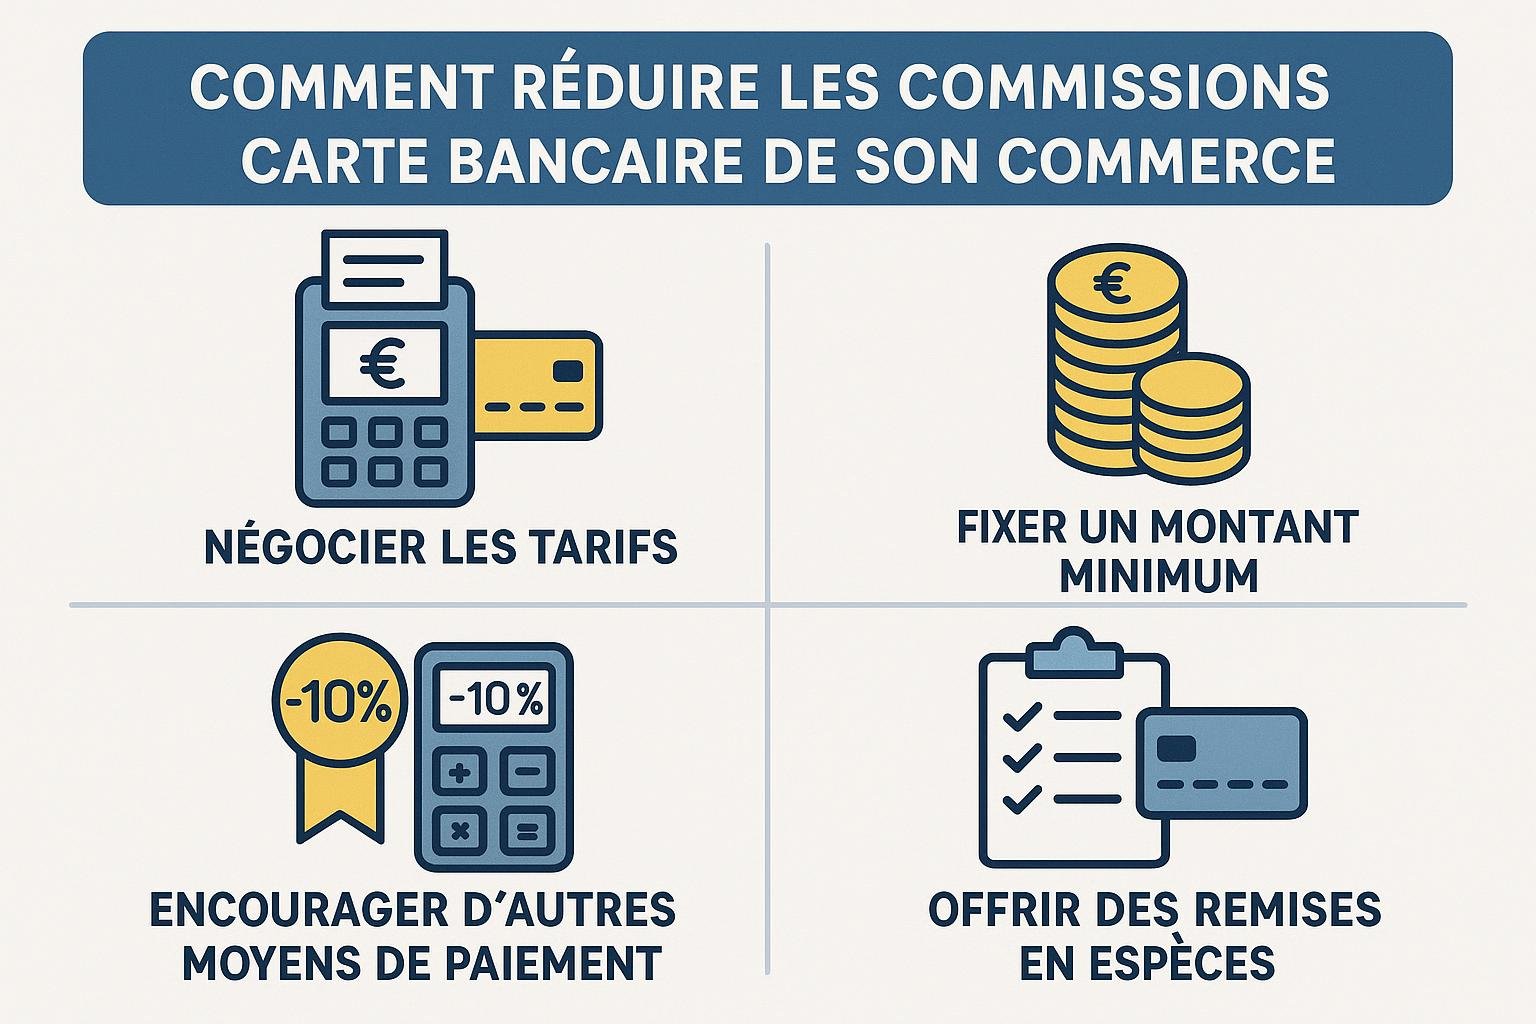
En diversifiant les modes de paiement, les commerçants peuvent diminuer la dépendance aux cartes bancaires, réduisant ainsi les frais associés.
Rôle des contrats
Les commerces doivent souvent s’engager sur des contrats avec les fournisseurs de services de paiement. Lire attentivement ces contrats est essentiel pour éviter les surprises.
Étapes pour réduire les commissions
Comparer les offres
Comparer les offres d’acquéreurs différents est une étape cruciale. Des différences importantes peuvent exister entre les pourcentages de frais proposés.
Négocier les taux
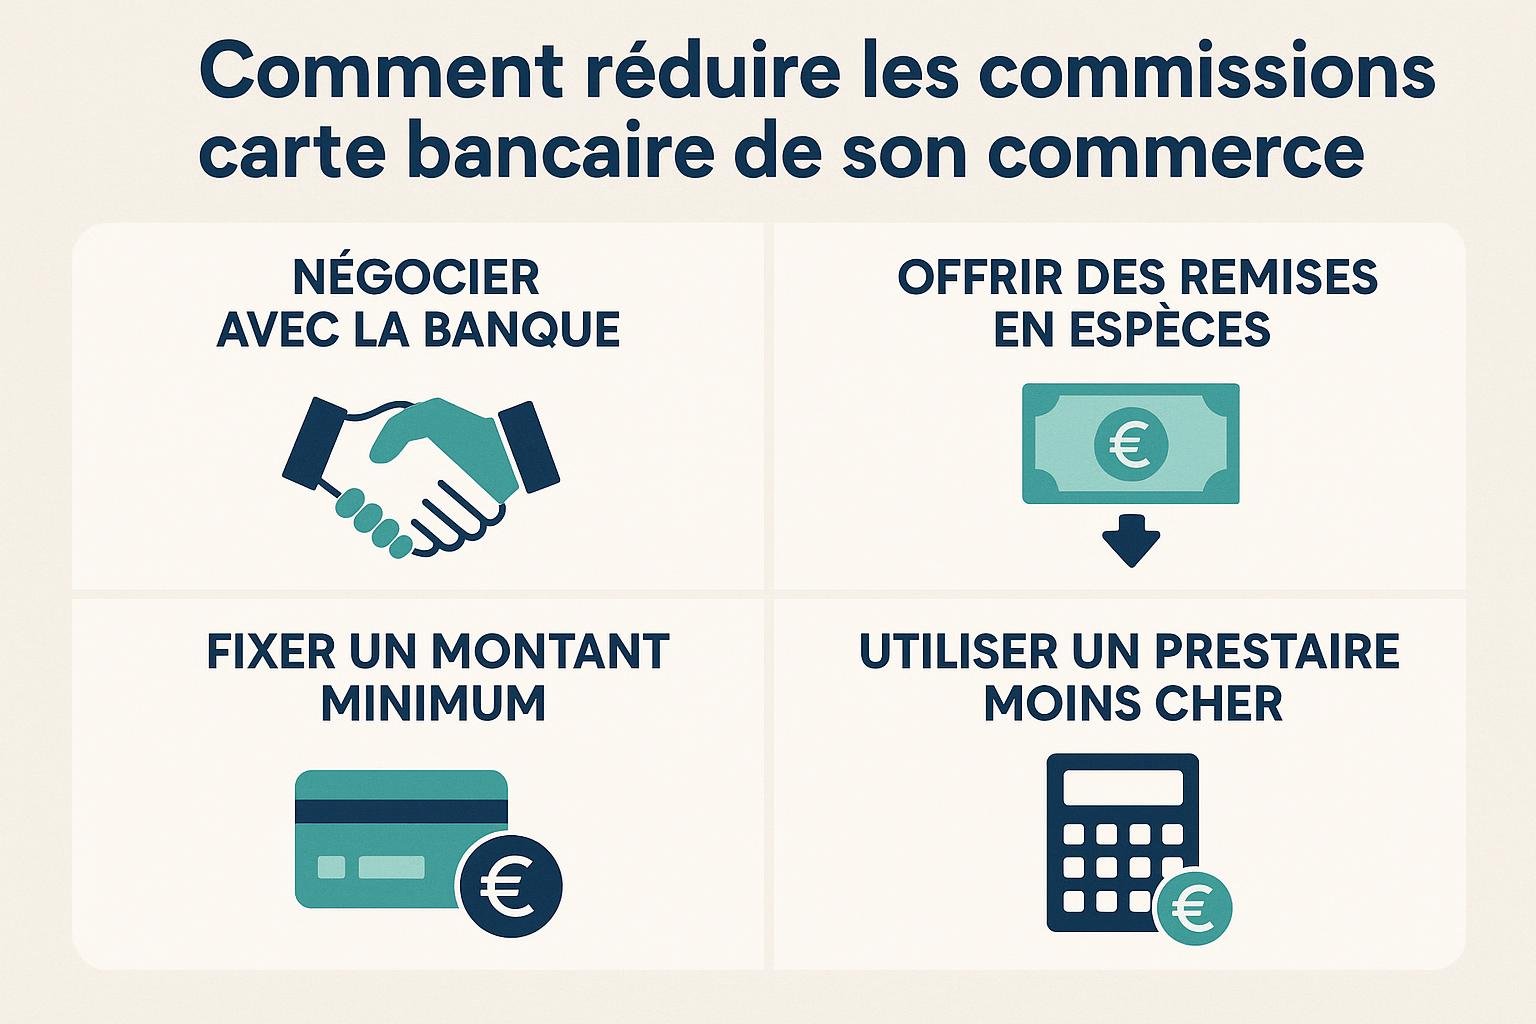
Négocier les taux avec votre acquéreur peut conduire à des réductions de frais. Soyez prêt à démontrer votre volume de transactions pour renforcer votre position.
Considérer les frais mensuels
Au-delà des frais par transaction, considérez les frais mensuels facturés par les acquéreurs et choisissez celui qui vous offre le meilleur rapport coût-bénéfice.
Examiner les rapports
Analyser régulièrement les rapports de vos transactions peut aider à identifier des incohérences ou des zones d’amélioration pour réduire les frais.
Moderniser l’équipement
Investir dans des terminaux de paiement modernes peut entraîner des économies sur le long terme grâce à une meilleure efficacité et sécurité.
Optimiser la stratégie de paiement
Diversification des options de paiement
Offrir plusieurs options de paiement réduit la dépendance aux cartes de crédit. Les paiements en ligne, les portefeuilles numériques et autres options diminuent les frais globaux.
Avantages des paiements mobiles
Les paiements mobiles offrent souvent des frais moindres par rapport aux transactions par carte de crédit traditionelle, ce qui peut être bénéfique pour les commerces.
Formation et éducation
Suivre une formation à l’encaissement peut enrichir votre compréhension des transactions et optimiser votre gestion des frais.
Fidéliser la clientèle
Encourager vos clients à utiliser des modes de paiement moins coûteux peut également réduire les frais, cela peut être fait via des programmes de fidélité ou de réduction incitative.
Importance de la transparence
Transparence avec vos clients concernant les frais peut augmenter leur compréhension et encourager l’utilisation de méthodes de paiement alternatives.
Avantages de la réduction des frais
Augmentation des bénéfices
Réduire les frais de transaction augmente directement vos bénéfices. Cela permet un réinvestissement dans d’autres aspects du commerce.
Meilleure compétitivité
Un commerce avec des frais moindres peut offrir de meilleurs prix à ses clients, améliorant ainsi sa compétitivité.
Amélioration des relations bancaires
Une gestion proactive des frais peut améliorer votre relation avec les banques, facilitant ainsi les négociations futures.
Flexibilité financière
Limitez les sorties non essentielles pour accroître votre flexibilité financière, crucial pour s’adapter aux changements du marché.
Avantage durable
Gérer efficacement les frais offre un avantage concurrentiel durable. Les économies réalisées sont récurrentes, contribuant à la stabilité financière.
Comparaison des solutions technologiques
Avantages des systèmes modernes
Les systèmes modernes de traitement des paiements réduisent souvent les frais grâce à une technologie plus avancée et efficiente.
Plateformes numériques
Des plateformes comme Square ou PayPal peuvent offrir des frais concurrentiels et une plus grande flexibilité dans le traitement des transactions.
Sécurité accrue
Les nouvelles technologies offrent souvent une sécurité accrue, réduisant le risque de fraudes et de litiges coûteux.
Coût initial contre économie à long terme
Considérez les coûts initiaux d’installation et mise en service contre les économies à long terme pour des décisions éclairées.
Assortiment d’outils
Intégrer divers outils au système de paiement actuel peut optimiser la gestion des transactions et réduire les frais associés.
Conclusion
Chaque commerce a le potentiel de réduire ses frais bancaires avec une stratégie réfléchie et informée. Les économies réalisées en optimisant les transactions permettent non seulement d’augmenter la rentabilité, mais aussi d’améliorer la satisfaction client et de renforcer la position compétitive sur le marché. En combinant la compréhension, la technologie moderne et la formation continue, les commerçants peuvent naviguer avec succès dans l’univers des frais de transaction bancaire.